Vender un proindiviso con hipoteca exige resolver dos preguntas diferentes: qué parte del inmueble puedes transmitir y qué obligaciones conservarás frente al banco después de hacerlo. Entender esa diferencia antes de aceptar una oferta permite negociar con información, preparar la documentación adecuada y evitar que una salida aparentemente sencilla deje una deuda pendiente a tu nombre.
Si compartes una vivienda con hermanos, una expareja u otros propietarios, no necesitas empezar por una discusión sobre quién tiene razón. Necesitas conocer tu porcentaje, la situación del préstamo y las condiciones de una posible operación. Esta guía sobre la venta de tu cuota organiza esos pasos para que puedas comparar alternativas y pedir una valoración con datos verificables.
1. Proindiviso con hipoteca: separa propiedad y préstamo
Un proindiviso con hipoteca es una propiedad compartida sobre la que existe una garantía hipotecaria. Tener el cincuenta por ciento no significa ser dueño exclusivo de unas habitaciones ni de una planta. Eres titular de una cuota sobre el conjunto. Para saber qué puedes vender, hay que leer el título de adquisición y la información registral, sin deducir derechos únicamente de quién vive allí.
Ser propietario no equivale siempre a ser prestatario
En un proindiviso con hipoteca pueden coexistir situaciones distintas. Puede que todos los propietarios firmaran el préstamo, que solo lo hiciera alguno o que una persona aportara su inmueble como garantía sin ser deudora principal. También puede haber avalistas. Haz una lista separada de propietarios, prestatarios y garantes: mezclar esas posiciones conduce a cálculos incorrectos y a promesas que después no pueden cumplirse.
La venta de una cuota y la sustitución de un deudor son operaciones diferentes. El artículo 1205 del Código Civil exige el consentimiento del acreedor para sustituir al deudor. Por eso, al estudiar un proindiviso con hipoteca, un acuerdo privado que diga que el comprador pagará las cuotas no debe confundirse con una liberación efectiva concedida por el banco.
Qué permite vender tu cuota
El artículo 399 del Código Civil reconoce, con sus límites, la facultad del copropietario de transmitir su parte. En un proindiviso con hipoteca esa facultad no convierte la cuota en un bien libre de cargas. La operación debe describir correctamente lo transmitido y respetar los derechos aplicables. Si existe una prohibición de disponer, un procedimiento o una situación especial, necesitará revisión individual antes de comprometer la firma.
2. Reúne los documentos antes de negociar
El primer paso práctico para vender un proindiviso con hipoteca es reunir una nota simple reciente y la escritura por la que adquiriste tu participación. Comprueba finca registral, titulares, porcentaje y cargas. No basta con una copia antigua o con recordar el reparto familiar. Una herencia, una modificación del préstamo o una anotación posterior pueden cambiar la fotografía que el comprador necesita valorar.
La documentación del préstamo
Para un proindiviso con hipoteca conviene disponer de la escritura del préstamo, sus modificaciones y un certificado actualizado de deuda. El saldo del último recibo no siempre coincide con el importe necesario para cancelar en una fecha concreta. Puede haber intereses devengados, cantidades vencidas o conceptos contractuales que deban aclararse. Solicita un desglose y evita utilizar una cifra aproximada como si fuera definitiva.
Prepara también los últimos justificantes de pago y señala si ha habido retrasos. En un proindiviso con hipoteca, la diferencia entre un préstamo al corriente y uno con reclamaciones cambia la preparación de la operación. Facilitar esa información desde el principio evita que una oferta condicionada a la revisión documental se interprete equivocadamente como un compromiso firme e invariable.
Información del inmueble y de su uso
La documentación de una participación hipotecada no termina en el banco. Anota quién ocupa la vivienda, con qué título y si existen contratos de arrendamiento, usufructos o resoluciones sobre su uso. Añade recibos de comunidad, derramas conocidas y documentación tributaria relevante. El objetivo es que la oferta tenga en cuenta la situación real, no una vivienda imaginaria vacía y disponible.
Si tu participación procede de una sucesión, revisa en qué fase se encuentra. No es lo mismo transmitir una cuota ya adjudicada de un proindiviso con hipoteca que negociar derechos sobre una herencia pendiente de repartir. Antes de anunciar un porcentaje concreto del inmueble, confirma que ese derecho te corresponde y que la vía elegida describe correctamente lo que se vende.
3. Pregunta al banco qué ocurrirá después de vender
La pregunta importante no es únicamente si puedes vender un proindiviso con hipoteca, sino si seguirás siendo deudor después de transmitirlo. Solicita que cualquier propuesta bancaria identifique a las personas que permanecen obligadas y a las que quedan liberadas. Una conversación informal puede ayudar a explorar opciones, pero la decisión debe comprobarse en la documentación de la operación.
Si el comprador quiere asumir el préstamo
En un proindiviso con hipoteca, que el comprador esté dispuesto a pagar no significa que la entidad acepte sustituirte. El banco analizará la operación y puede aceptar, exigir condiciones o rechazarla. No presentes la subrogación de deudor como automática. Coordina la negociación del precio con la respuesta bancaria para evitar comprometer fechas o condiciones que dependen de otra parte.
El Banco de España explica el cambio de titularidad del préstamo hipotecario y recuerda que la entidad no está obligada a aprobarlo. Si tu objetivo al vender un proindiviso con hipoteca es dejar de responder del préstamo, esa liberación debe figurar como un punto central de la solución, no como una expectativa secundaria.
Si se plantea cancelar deuda con el precio
Otra posibilidad al vender un proindiviso con hipoteca es destinar dinero de la operación a amortizar o cancelar deuda. Hay que determinar cuánto se pagará, quién lo recibirá y qué efecto tendrá ese pago sobre la garantía y los deudores. Una amortización parcial no implica necesariamente que una cuota del inmueble quede liberada de la hipoteca ni que uno de los firmantes deje de responder.
Para un proindiviso con hipoteca, pide un esquema de la operación que distinga pago al vendedor, pago a la entidad y gastos previstos. Si se pretende cancelar la garantía, comprueba también los trámites documentales y registrales. Haber terminado de pagar el préstamo y tener la cancelación reflejada en el Registro son cuestiones relacionadas, pero no deben darse por idénticas sin verificar los documentos.

4. Calcula el precio y el dinero que realmente recibirás
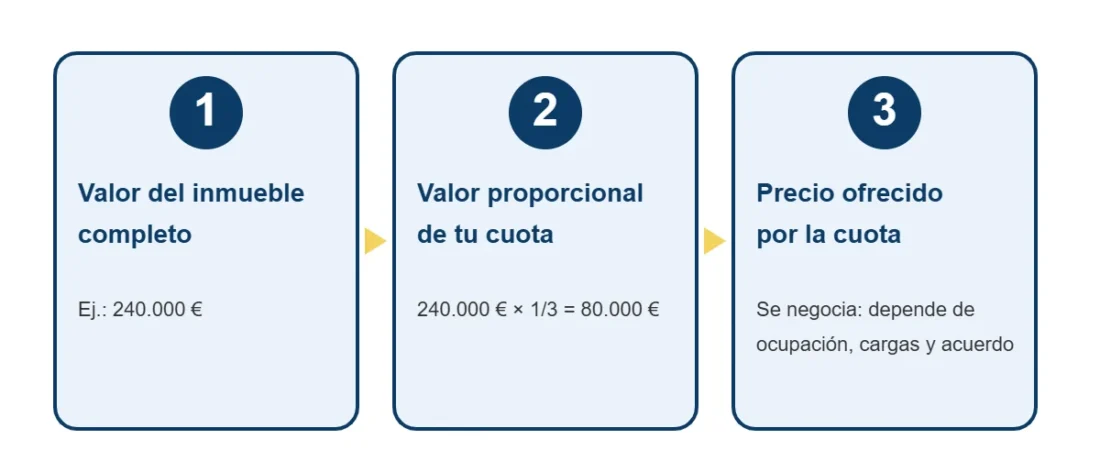
Valorar un proindiviso con hipoteca exige empezar por el inmueble completo y después estudiar la cuota transmitida. El porcentaje de propiedad sirve como referencia aritmética, pero no garantiza que un tercero pague esa misma proporción del valor de toda la vivienda. El uso, las cargas, la posibilidad de acuerdo y la dificultad para disponer del bien influyen en la oferta.
Un ejemplo para ordenar las cifras
Imagina una vivienda valorada, solo a efectos ilustrativos, en 240.000 euros, de la que posees la mitad. La referencia proporcional sería 120.000 euros. Si hay un préstamo pendiente de 80.000 euros, no puedes concluir sin más que vender ese proindiviso con hipoteca te dejará 80.000 euros libres. Falta conocer la oferta, la estructura de la deuda y los pagos pactados.
Supongamos ahora una oferta hipotética de 70.000 euros por la cuota, con 25.000 destinados a una amortización acordada. El dinero inicial para el vendedor sería 45.000 euros antes de otros conceptos que correspondan. Este ejemplo de proindiviso con hipoteca no representa un precio de mercado ni asegura liberación bancaria: únicamente muestra por qué debes separar el precio contractual del importe que llega a tu cuenta.
Compara ofertas con las mismas condiciones
Dos ofertas para un proindiviso con hipoteca pueden parecer similares y tener consecuencias muy diferentes. Una puede incluir gestiones, otra descontarlas; una puede depender de cancelar deuda y otra dejarla vigente. Pide que ambas indiquen el importe, los pagos a terceros, las condiciones suspensivas y las obligaciones posteriores. Comparar solo la cifra del encabezado no permite saber cuál resuelve mejor tu situación.
La guía para calcular cuánto vale tu proindiviso amplía los factores de valoración. En un proindiviso con hipoteca conviene añadir un cuadro específico de deuda y garantías. Si un descuento no está explicado, pregunta qué riesgo o coste pretende cubrir. Una negociación transparente identifica las razones de la oferta y permite decidir con información suficiente.
5. Compara las alternativas antes de elegir
No existe una única salida para un proindiviso con hipoteca. Puede negociarse una venta conjunta, una transmisión a otro copropietario, una compra especializada de la cuota o, cuando proceda, una solución de división. La opción adecuada depende del acuerdo entre titulares, de la financiación disponible, del tiempo que puedes dedicar y del resultado económico que estás dispuesto a aceptar.
Venta de toda la vivienda por acuerdo
Cuando todos los propietarios cooperan, vender el inmueble completo permite negociar sobre una unidad que el comprador podrá utilizar. En ese contexto, resolver un proindiviso con hipoteca puede incluir la cancelación del préstamo con parte del precio. Sigue siendo necesario coordinar la documentación, el reparto del dinero y las instrucciones bancarias; el acuerdo familiar no sustituye esa preparación.
Antes de descartar una venta conjunta de un proindiviso con hipoteca, concreta qué impide el acuerdo. A veces el problema es el precio mínimo, el plazo para dejar la vivienda o un gasto que nadie quiere asumir. Convertir objeciones generales en condiciones escritas puede ayudar. Si la discrepancia es profunda, conocerla pronto permite comparar otras vías sin prolongar negociaciones indefinidas.
Adjudicación o compra por otro comunero
Si otro propietario quiere quedarse con la vivienda, estudia la forma jurídica y fiscal adecuada con asesoramiento. La comparación entre extinción de condominio y venta sirve como punto de partida. Para un proindiviso con hipoteca, la adjudicación de la propiedad no debe confundirse con una modificación del préstamo: el tratamiento de cada documento debe quedar claro.
Compra de la cuota por un tercero
Una compra especializada puede estudiarse cuando quieres transmitir tu participación sin vender el inmueble entero. En un proindiviso con hipoteca, el interesado necesitará revisar las cargas y la posición de los deudores antes de cerrar condiciones. El comprador de la cuota entra en la copropiedad; no adquiere automáticamente los porcentajes ajenos ni la facultad de decidir por todos los demás.
Si hay conflictos sobre el consentimiento, consulta también la explicación sobre venta de tu parte sin consentimiento de los demás. Un proindiviso con hipoteca puede plantear, además, derechos de adquisición preferente y otras circunstancias que requieran revisión. Separar cada cuestión evita prometer una operación libre de cualquier intervención o derecho de terceros.
6. Prepara contrato, pagos y firma con condiciones claras
El contrato de un proindiviso con hipoteca debe identificar la finca, el porcentaje y la situación de cargas con precisión. También debe reflejar el precio, la forma de pago y las condiciones de la operación. No utilices una plantilla de compraventa de vivienda libre de cargas sin adaptarla: podría describir una realidad distinta y generar desacuerdos sobre lo que cada parte se comprometió a entregar.
Qué revisar antes de entregar una señal
Antes de pactar arras por un proindiviso con hipoteca, pregunta qué ocurre si el banco no acepta la sustitución del deudor o si aparece una carga desconocida. El documento debe establecer consecuencias comprensibles y plazos realistas. No todas las señales tienen el mismo régimen. Revisa la redacción con un profesional antes de asumir que podrás recuperar el dinero o desvincularte sin consecuencias.
La preparación de una operación de este tipo mejora cuando existe una persona responsable de coordinar los documentos. Identifica quién pide el certificado de deuda, quién confirma los pagos y quién comunica cambios. Mantén un expediente ordenado con versiones fechadas de las propuestas. Así evitarás firmar una oferta antigua o discutir cantidades que se modificaron durante la negociación.
La coordinación con la notaría
Envía la documentación del proindiviso con hipoteca con tiempo suficiente para preparar la escritura y resolver dudas. Comprueba que el borrador coincide con lo acordado, especialmente respecto a deuda, retenciones y manifestaciones sobre ocupación. Si no entiendes una cláusula, pide su explicación antes del día de firma. Una cita reservada no obliga a aceptar una redacción diferente de la negociada.
En la firma de un proindiviso con hipoteca, verifica los medios de pago y la identidad de quienes intervienen. Si una parte del precio se dirige al banco, debe quedar documentado. Conserva justificantes y copia de la escritura. Después, comprueba que se han realizado los trámites comprometidos y que cualquier liberación o cancelación prevista cuenta con el respaldo documental correspondiente.
7. Evita los errores que dejan el problema a medias
El error más delicado en un proindiviso con hipoteca es vender la propiedad creyendo que con ello desaparece toda obligación económica. Otro es calcular tu deuda multiplicando el saldo por tu porcentaje sin leer el préstamo. La responsabilidad puede depender de lo firmado, no de una división doméstica de los recibos. Revisa esa cuestión antes de definir cuánto necesitas cobrar.
No confundas rapidez con documentación incompleta
Un proindiviso con hipoteca puede requerir gestiones bancarias que no dependen del comprador ni del vendedor. Un plazo comercial orientativo no sustituye las comprobaciones necesarias. Pregunta qué documentación falta y qué hitos deben cumplirse. Es preferible una fecha realista con condiciones identificadas que una promesa de firma inmediata que no contempla la respuesta de la entidad o la situación registral.
Si el proindiviso con hipoteca está ocupado, explica esa circunstancia desde el primer contacto. No prometas entregar la vivienda vacía si no puedes hacerlo. La guía sobre proindivisos ocupados y usufructo ayuda a distinguir escenarios. La información sobre el uso del inmueble debe ser coherente en la oferta, el contrato y la escritura que se prepare.
Preguntas frecuentes sobre un proindiviso con hipoteca
¿Puedo vender mi mitad aunque quede préstamo pendiente?
Puede estudiarse la transmisión de tu cuota de un proindiviso con hipoteca, pero hay que revisar titularidad, cargas y condiciones. La existencia del préstamo no resuelve por sí sola cómo se estructurará la venta. Debes saber si se cancelará deuda, si se mantendrá la garantía y quién continuará obligado frente a la entidad. La operación concreta requiere documentación suficiente.
¿Dejo de pagar automáticamente al vender?
No debes darlo por hecho. En un proindiviso con hipoteca, la transmisión de la propiedad no equivale por sí misma a la salida del préstamo. Si tu objetivo es quedar liberado, comprueba el consentimiento del acreedor y la documentación que lo recoge. Un compromiso del comprador de hacerse cargo de los recibos no ofrece necesariamente el mismo efecto frente al banco.
¿Es mejor vender mi cuota o extinguir el condominio?
Depende del acuerdo, del precio y de la financiación. Para un proindiviso con hipoteca, compara ambas soluciones incluyendo las obligaciones que conservarías, los gastos y el dinero disponible después de la operación. No elijas únicamente por el nombre del trámite. La opción útil es la que puede ejecutarse con condiciones claras y responde a tus prioridades reales.
¿Qué información necesito para pedir una valoración?
Para valorar un proindiviso con hipoteca, prepara ubicación, porcentaje, nota simple, saldo de deuda y situación de ocupación. Explica si eres prestatario o garante y qué resultado buscas: cobrar tu parte, quedar liberado del préstamo o ambas cosas. Son objetivos distintos. Cuanto mejor se definan, más fácil será saber si una propuesta encaja o necesita cambios.
Solicita un estudio de tu cuota con los números claros
Antes de decidir sobre un proindiviso con hipoteca, resume en una hoja el porcentaje que vendes, las cargas, el precio ofrecido y las obligaciones posteriores. Marca cualquier dato que todavía no esté confirmado. Esa hoja no sustituye el contrato, pero permite detectar rápidamente si una propuesta deja sin resolver el punto que más te preocupa.
En Venta Proindiviso puedes consultar la compra de tu participación y explicar tu situación. Conoce también a Juan Ignacio Díez y su canal de divulgación sobre herencias y copropiedad. El estudio de un proindiviso con hipoteca debe concretar precio, documentación y condiciones antes de que tomes una decisión.
Esta guía ofrece información general para ordenar la operación. La solución de un proindiviso con hipoteca depende del título, del préstamo y de las circunstancias de los titulares. Lleva esas preguntas a la notaría y, cuando corresponda, a tu asesor jurídico y fiscal. Pedir una explicación por escrito antes de firmar es una forma práctica de proteger tu decisión.